Steinschlag und Teilkasko: was die Versicherung zahlt
Glasschäden laufen meist über die Teilkasko. Wann eine Reparatur ohne Selbstbeteiligung geht und warum die Werkstattwahl frei bleibt.
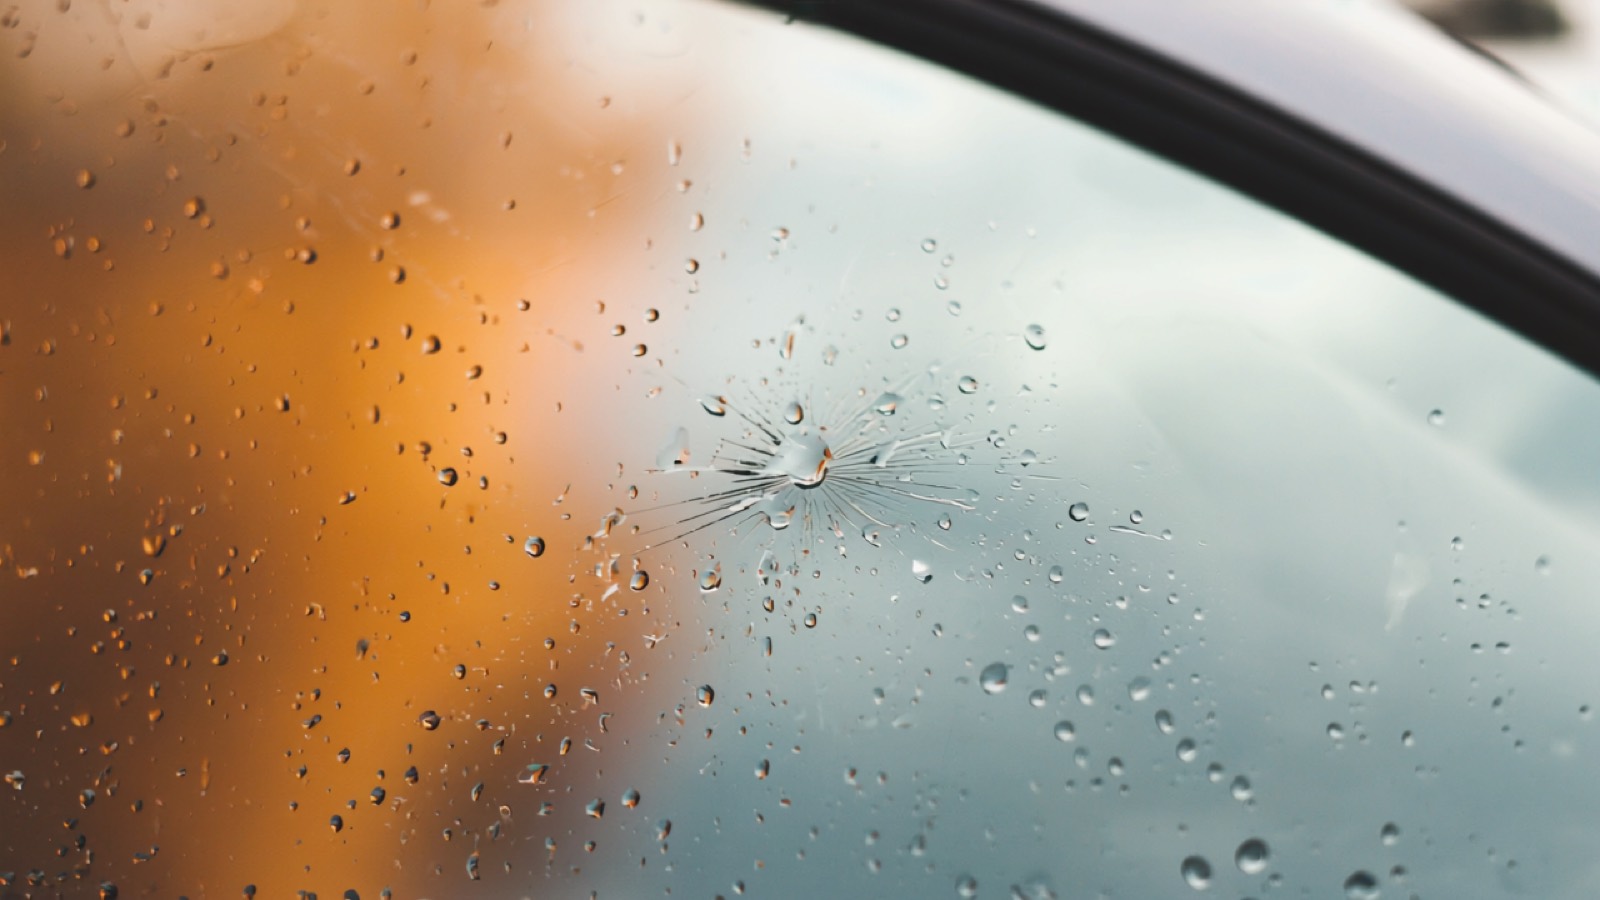
Ein Glasschaden ist ärgerlich, aber versicherungstechnisch meist gut abgedeckt. Zuständig ist in aller Regel die Teilkasko — und die behandelt Reparatur und Tausch unterschiedlich. Wer die Grundzüge kennt, meldet den Schaden richtig und vermeidet unnötige Kosten.
Warum die Teilkasko und nicht die Vollkasko
Bruchschäden am Fahrzeugglas — Windschutz-, Seiten- und Heckscheibe — zählen zu den klassischen Teilkasko-Fällen, ähnlich wie Wild, Sturm, Hagel oder Diebstahl. Der große Vorteil gegenüber der Vollkasko: Ein Teilkasko-Schaden führt nicht zu einer Rückstufung im Schadenfreiheitsrabatt. Der Beitrag im Folgejahr steigt durch einen gemeldeten Glasschaden also normalerweise nicht — anders als bei einem selbstverschuldeten Unfall über die Vollkasko.
Voraussetzung ist, dass überhaupt eine Teilkasko besteht. Bei reiner Haftpflicht ohne Kasko trägt man den eigenen Glasschaden selbst.
Reparatur oft ohne Selbstbeteiligung
Viele Tarife unterscheiden bewusst zwischen der günstigen Reparatur und dem teuren Tausch:
- Steinschlag-Reparatur: Zahlreiche Versicherer übernehmen die Harz-Reparatur ganz ohne Selbstbeteiligung, weil sie deutlich billiger ist als eine neue Scheibe. Für den Kunden bleibt dann im besten Fall gar keine Zuzahlung.
- Scheibentausch: Beim kompletten Austausch greift dagegen in der Regel die vereinbarte Selbstbeteiligung, häufig in einer Größenordnung von etwa 150 Euro — der genaue Betrag hängt jedoch vom Tarif ab.
Ob und in welcher Höhe eine Selbstbeteiligung anfällt, steht im eigenen Vertrag. Die Spanne ist groß, deshalb gilt hier durchgehend: je nach Tarif.
Freie Werkstattwahl — mit Kleingedrucktem
Grundsätzlich darf man selbst entscheiden, wo der Schaden behoben wird. Manche Tarife enthalten allerdings eine Werkstattbindung: Wer eine vom Versicherer benannte Partnerwerkstatt nutzt, zahlt eine geringere oder keine Selbstbeteiligung; wer eine andere wählt, trägt einen höheren Eigenanteil. Ob eine solche Klausel gilt, steht in den Vertragsbedingungen. Ohne Werkstattbindung bleibt die Wahl vollständig frei.
Was man der Versicherung meldet
Beim Melden hilft ein knapper, sachlicher Ablauf:
- Schaden zeitnah anzeigen und Zeitpunkt sowie ungefähren Ort des Steinschlags angeben,
- kurz beschreiben, wie es kam (etwa aufgewirbelter Splitt auf der Autobahn),
- nach Möglichkeit ein Foto der beschädigten Stelle bereithalten,
- klären, ob Reparatur oder Tausch vorgesehen ist und welche Zuzahlung anfällt.
Viele Werkstätten wickeln die Abrechnung direkt mit dem Versicherer ab, sodass man selbst nur die eventuelle Selbstbeteiligung trägt. Ein einzelner gemeldeter Glasschaden ist im Teilkasko-Bereich der Normalfall und in aller Regel unkritisch.
Reparatur zuerst prüfen lohnt doppelt
Weil die Reparatur oft ohne Selbstbeteiligung läuft und keine Rückstufung auslöst, lohnt es sich, zuerst prüfen zu lassen, ob der Schaden reparabel ist. Das schont den Geldbeutel und erhält die eingebaute Originalscheibe. Ob das im Einzelfall geht, entscheidet — wie so oft bei Autoglas — die Größe, die Lage und der Verlauf des Schadens, nicht die Versicherung.